Giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp
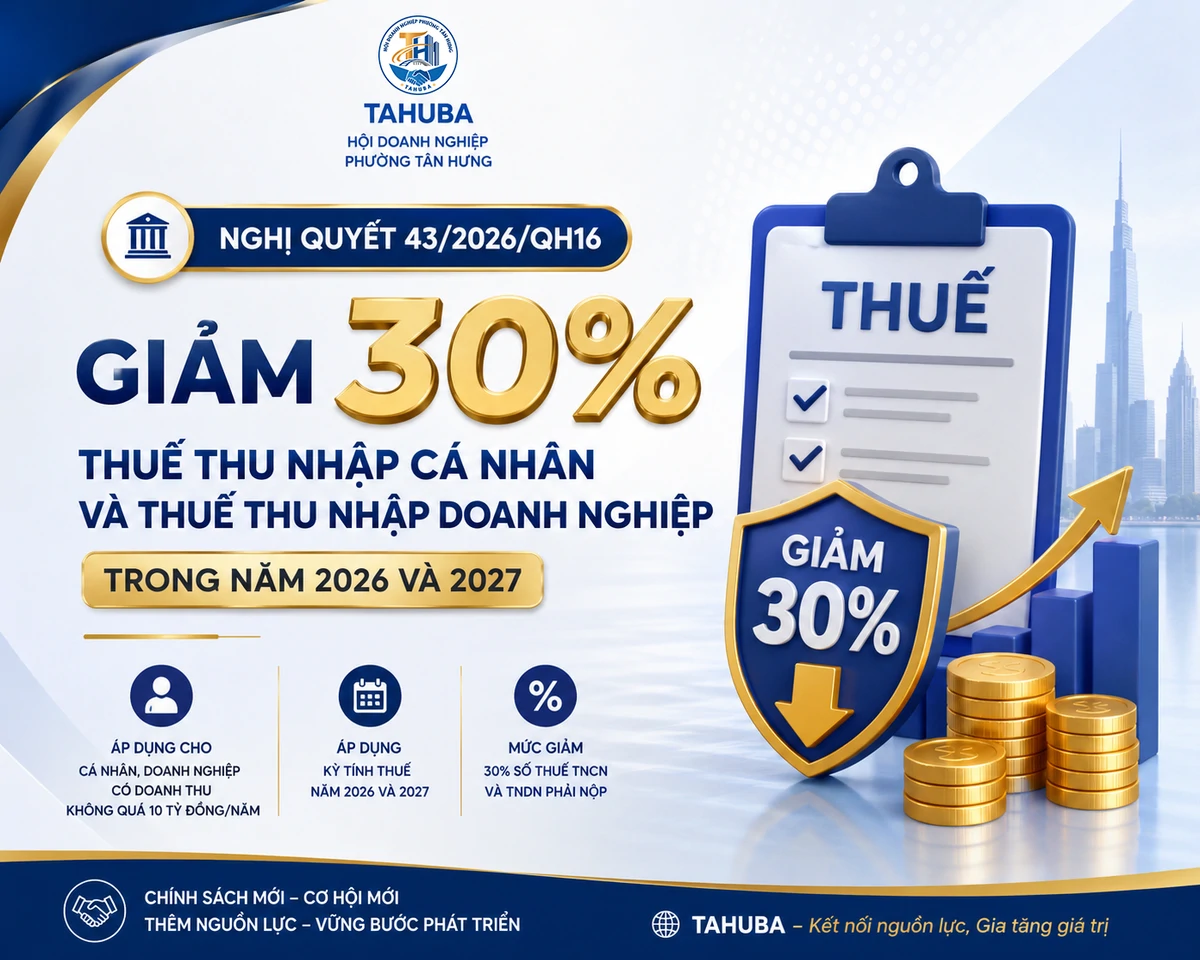
Ngày 24/8/2026, Quốc hội khóa XVI đã thông qua Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Theo Nghị quyết, chính sách giảm thuế được áp dụng trong kỳ tính thuế năm 2026 và năm 2027.
Hai nhóm chính sách đáng chú ý gồm:
1. Giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh
Cá nhân cư trú có thu nhập từ hoạt động kinh doanh và có doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026 hoặc năm 2027 được giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế tương ứng.
Chính sách này hướng tới nhóm cá nhân, hộ kinh doanh có quy mô doanh thu nhỏ, giúp giảm áp lực nghĩa vụ thuế và tạo thêm nguồn lực để duy trì, mở rộng hoạt động kinh doanh.
2. Giảm 30% thuế thu nhập doanh nghiệp
Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng trong năm 2026 hoặc năm 2027 được giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế tương ứng.
Đây là chính sách đáng chú ý đối với nhóm doanh nghiệp nhỏ và siêu nhỏ, đặc biệt trong bối cảnh doanh nghiệp cần tăng khả năng tích lũy vốn, cải thiện dòng tiền và đầu tư trở lại cho hoạt động sản xuất, kinh doanh.
Doanh nghiệp đang được hưởng ưu đãi thuế tính giảm như thế nào?
Nghị quyết cũng quy định rõ trường hợp doanh nghiệp đang được hưởng ưu đãi thuế thu nhập doanh nghiệp theo Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội.
Theo đó, phần thuế được giảm 30% sẽ được tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ các ưu đãi thuế.
Quy định này giúp xác định rõ thứ tự áp dụng chính sách, hạn chế cách hiểu khác nhau trong quá trình kê khai và quyết toán thuế.
Không áp dụng ưu đãi đối với trường hợp chia, tách doanh nghiệp để hưởng chính sách
Một điểm doanh nghiệp cần đặc biệt lưu ý là Nghị quyết có quy định nhằm hạn chế việc lợi dụng chính sách thông qua hoạt động chia, tách doanh nghiệp.
Cụ thể, doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực sẽ không thuộc diện giảm thuế theo quy định nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 vượt quá 10 tỷ đồng.
Đây là quy định nhằm bảo đảm chính sách hỗ trợ đúng đối tượng và hạn chế việc tổ chức lại doanh nghiệp chỉ nhằm đáp ứng điều kiện hưởng ưu đãi.
Nghị quyết 43/2026/QH16 có hiệu lực từ khi nào?
Nghị quyết số 43/2026/QH16 có hiệu lực từ ngày 24/8/2026 và áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
Chính phủ được giao quy định chi tiết việc thực hiện Nghị quyết.
Do đó, doanh nghiệp, cá nhân kinh doanh cần theo dõi thêm các văn bản hướng dẫn thực hiện để xác định chính xác phương pháp áp dụng, hồ sơ, trình tự kê khai và quyết toán thuế theo từng trường hợp.
Doanh nghiệp cần chủ động chuẩn bị gì?
Đối với doanh nghiệp và hộ, cá nhân kinh doanh thuộc nhóm có doanh thu không quá 10 tỷ đồng/năm, chính sách giảm thuế có thể tạo thêm nguồn lực tài chính trong hai năm 2026–2027.
Doanh nghiệp nên chủ động:
- Rà soát doanh thu của năm 2026 và dự kiến năm 2027 để xác định khả năng thuộc diện áp dụng.
- Kiểm tra tình trạng ưu đãi thuế hiện có trước khi xác định số thuế được giảm.
- Rà soát hồ sơ, sổ sách và chứng từ kế toán, bảo đảm số liệu doanh thu và thu nhập chịu thuế được xác định chính xác.
- Theo dõi văn bản hướng dẫn của Chính phủ và cơ quan thuế để thực hiện đúng quy định.
- Chủ động tính toán phương án sử dụng phần nguồn lực tài chính được tiết giảm cho vốn lưu động, đầu tư công nghệ, nhân sự, marketing hoặc mở rộng thị trường.
Chính sách giảm thuế tạo thêm dư địa cho doanh nghiệp nhỏ
Theo thông tin từ Cổng Thông tin điện tử Chính phủ, việc lựa chọn ngưỡng doanh thu 10 tỷ đồng nhằm tập trung hỗ trợ nhóm hộ, cá nhân kinh doanh và doanh nghiệp quy mô nhỏ, siêu nhỏ – những đối tượng có khả năng chống chịu còn hạn chế trước các biến động của thị trường.
Theo Bộ Tài chính, với ngưỡng doanh thu này, chính sách có thể bao phủ 99,86% cá nhân và hộ kinh doanh và trên 81,11% doanh nghiệp.
Việc giảm 30% thuế thu nhập trong năm 2026 và 2027 được kỳ vọng góp phần cải thiện dòng tiền, giảm áp lực tài chính, duy trì hoạt động sản xuất kinh doanh và tạo điều kiện để doanh nghiệp tái đầu tư, mở rộng thị trường.
TAHUBA đồng hành cùng doanh nghiệp cập nhật chính sách
Trong quá trình hoạt động, việc cập nhật kịp thời các chính sách thuế, pháp luật và chương trình hỗ trợ của Nhà nước là một trong những yếu tố quan trọng giúp doanh nghiệp chủ động xây dựng kế hoạch tài chính và kinh doanh.
Hội Doanh nghiệp phường Tân Hưng (TAHUBA) tiếp tục cập nhật các chính sách mới có tác động trực tiếp đến cộng đồng doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh, qua đó góp phần hỗ trợ hội viên nắm bắt chính sách – giảm rủi ro – tận dụng cơ hội – phát triển bền vững.
Thông tin văn bản
Tên văn bản: Nghị quyết số 43/2026/QH16.
Nội dung: Giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Ngày thông qua: 24/8/2026.
Ngày có hiệu lực: 24/8/2026.
Thời gian áp dụng: Kỳ tính thuế năm 2026 và năm 2027.
Mức giảm: 30% số thuế phải nộp thuộc phạm vi quy định.
Ngưỡng doanh thu: Không quá 10 tỷ đồng/năm.
Nguồn: Báo Điện tử Chính phủ – Xây dựng Chính sách, Pháp luật.
👉 Xem toàn văn Nghị quyết số 43/2026/QH16 tại Cổng thông tin Xây dựng Chính sách, Pháp luật của Chính phủ. Xem toàn văn Nghị quyết số 43/2026/QH16